
С 1 января 2026 года российский лицензированный букмекер сам рассчитывает НДФЛ по выигрышам клиента — независимо от суммы отдельного выигрыша. Прежняя схема, при которой для небольших выигрышей обязанность декларирования могла переходить к игроку, изменилась. При этом налог считают не со всего пополнения счета и не со всех денег, когда-либо переведенных букмекеру [1–3].
Для каждого выигравшего пари сначала определяют налоговую базу: из суммы выигрыша при наступлении исхода вычитают ставку, которая была условием участия в этом пари. Затем применяют соответствующую ставку НДФЛ и установленные НК РФ освобождения. Доходы от азартных игр следует отличать от налога на игорный бизнес, который платит сам букмекер [1, 4].
Что изменилось с 1 января 2026 года
Федеральный закон № 425-ФЗ изменил пункт 1 статьи 214.7 НК РФ. Для букмекерских контор и тотализаторов больше не применяется прежнее разграничение по размеру выигрыша в 15 000 рублей при определении того, кто рассчитывает НДФЛ. Налоговый агент исчисляет налог по каждой выигрышной ставке [1, 2].
| Вопрос | До 2026 года | С 1 января 2026 года |
|---|---|---|
| Кто рассчитывает налог с выигрыша от 15 000 ₽ | Обычно букмекер как налоговый агент | Букмекер как налоговый агент |
| Кто рассчитывает налог с меньшего выигрыша | В установленных случаях сам игрок, с учетом необлагаемого минимума | Букмекер независимо от суммы выигравшего пари |
| Как определяют базу букмекера | Специальный расчет по ст. 214.7 | Сумма конкретного выигрыша минус ставка, с которой он получен |
| Нужно ли подавать 3-НДФЛ только из-за такого выигрыша | В ряде случаев — да | Обычно нет, если налог исчислен и удержан агентом |
ФНС отдельно разъяснила этот переход: выигрыши, полученные в 2026 году у налогового агента, не требуют самостоятельного декларирования только из-за их размера, поскольку расчеты по ним делает организатор [2]. Это не отменяет декларацию по другим основаниям и не распространяет автоматически российские правила налогового агента на иностранные интернет-площадки.
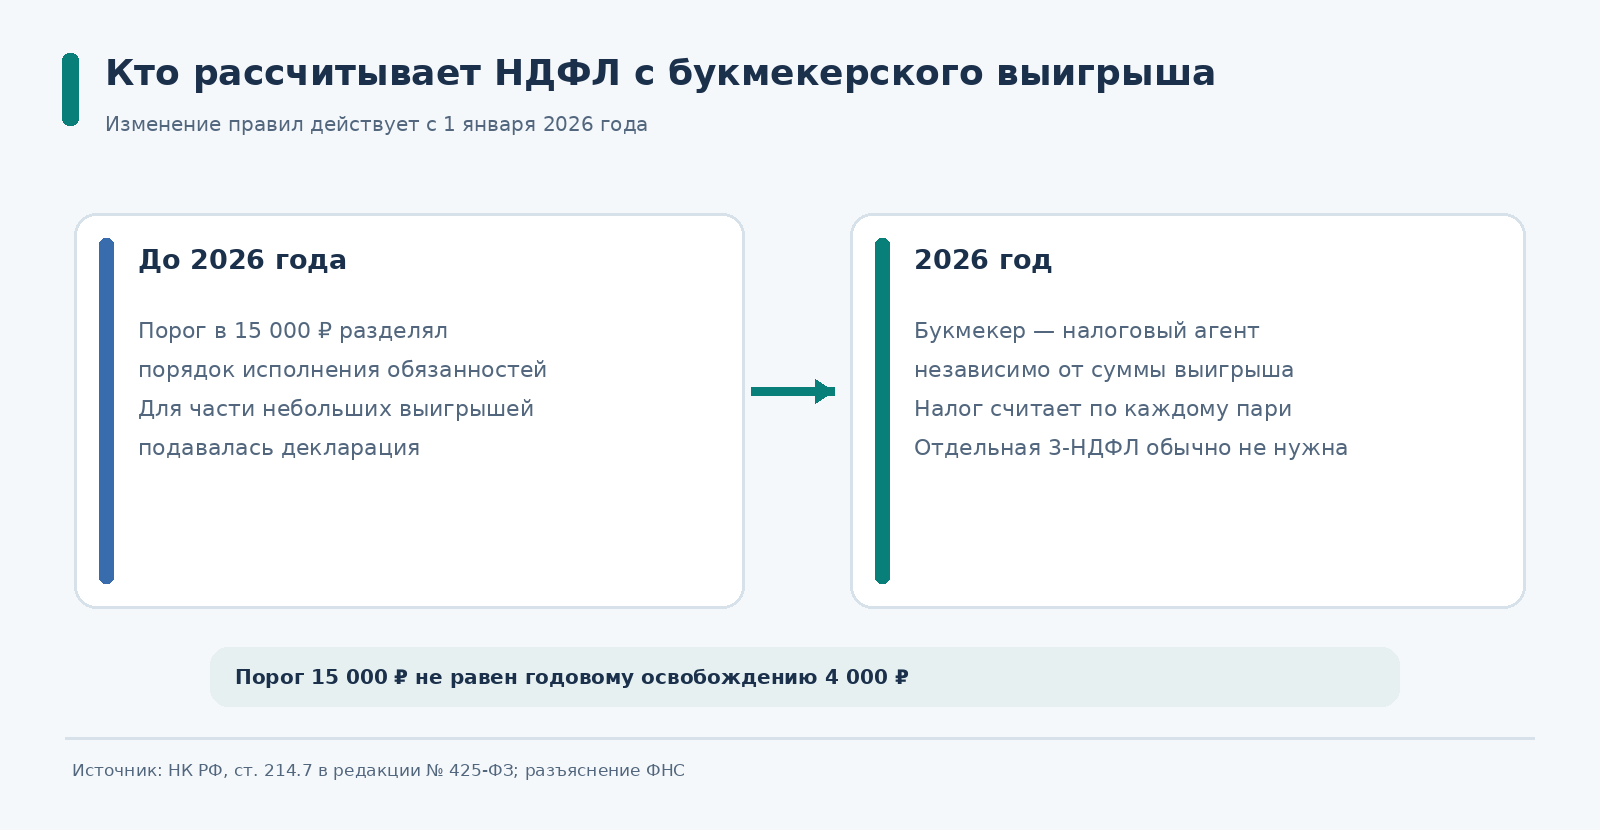
Схема 1. С 2026 года для букмекеров исчезло разграничение налоговых обязанностей по порогу в 15 000 рублей.
Как формируется налоговая база с учетом ставки
«Налоговая база … определяется налоговым агентом путем уменьшения суммы выигрыша … на сумму ставки или интерактивной ставки» — пункт 1 статьи 214.7 НК РФ [1].
Здесь важно различать ставку, выигрыш и прибыль по конкретному пари. Если игрок поставил 2 000 рублей на коэффициент 2,50 и пари сыграло, расчетная выплата составляет 5 000 рублей. Из нее вычитается именно ставка в 2 000 рублей; налоговая база по такому выигрышу — 3 000 рублей. Пополнение счета на 10 000 рублей само по себе не становится выигрышем.
Формула: налоговая база по конкретному выигрышу = выплата по выигравшей ставке − сумма ставки, послужившей условием этого выигрыша. Отрицательный результат по проигранной ставке не образует положительный выигрыш для такого расчета.
Если в течение месяца было два выигрышных пари и три проигрыша, налоговая база не определяется простым вычитанием всех проигрышей из всех выигрышей за месяц. Действующая статья 214.7 предписывает исчислять налог отдельно по каждой сумме выигрыша [1]. Обсуждаемые законопроекты об изменении годового расчета не следует принимать за действующие правила.
Необлагаемые 4 000 рублей за год
Пункт 28 статьи 217 НК РФ сохраняет освобождение для стоимости выигрышей участников азартных игр и лотерей в пределах 4 000 рублей за налоговый период [5]. Это годовой предел, а не самостоятельный вычет по 4 000 рублей с каждой выигрышной ставки. Кроме того, он не равен старому порогу в 15 000 рублей, определявшему обязанности по декларированию.
Как годовой предел учитывается при выплатах конкретным налоговым агентом и при доходах у нескольких организаторов — отдельный вопрос налогового учета. Не стоит обещать, что букмекер автоматически предоставит новый вычет при каждом выводе. Проверяйте данные в справке о доходах и при необходимости запрашивайте расчет удержанного НДФЛ. Примеры ниже намеренно приведены при условии, что годовое освобождение уже использовано.
Кто удерживает НДФЛ и какие ставки применяются
У лицензированного российского букмекера обязанности налогового агента возложены на организацию, выплачивающую выигрыш. Налог удерживается при выплате и перечисляется в бюджет по налоговым правилам; игроку важно сохранить отчет об удержании и сопоставить его с историей ставок [1, 2, 6].
Для физического лица — налогового резидента РФ налоговая база по выигрышам относится к совокупности баз пункта 2.1 статьи 210 НК РФ. По пункту 1 статьи 224 в 2026 году действует прогрессивная шкала [6, 7]:
| Совокупная годовая налоговая база, к которой применяется шкала | Ставка для соответствующей части базы |
|---|---|
| До 2,4 млн ₽ включительно | 13% |
| Свыше 2,4 млн до 5 млн ₽ | 15% |
| Свыше 5 млн до 20 млн ₽ | 18% |
| Свыше 20 млн до 50 млн ₽ | 20% |
| Свыше 50 млн ₽ | 22% |
Повышенная ставка применяется к превышению соответствующей границы, а не ко всей сумме дохода задним числом. В общем случае для нерезидентов действуют иные правила. Букмекер не всегда видит все доходы человека от других налоговых агентов, поэтому окончательная годовая сумма налога может потребовать сверки с данными ФНС. Примеры дальше используют ставку 13% при отсутствии перехода на повышенную ступень.
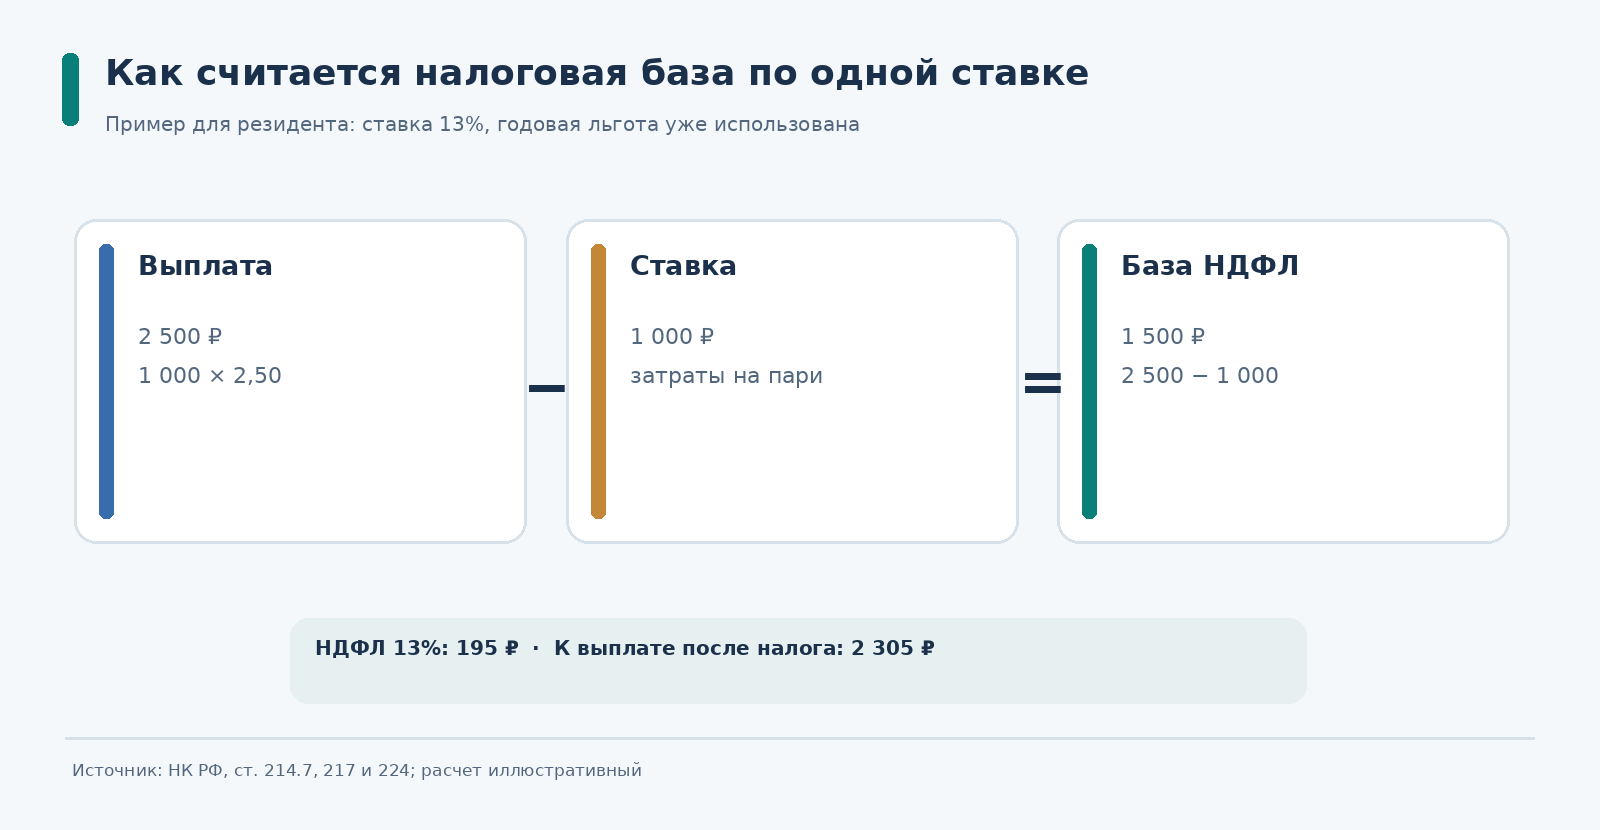
Схема 2. Числовой пример расчета для одной выигравшей ставки; годовое освобождение условно исчерпано.
Примеры расчета налога на выигрыш
Пример 1. Обычная ставка
Игрок сделал ставку 1 000 ₽ с коэффициентом 2,50. Она сыграла. Выплата по пари — 2 500 ₽, налоговая база — 1 500 ₽. При ставке НДФЛ 13% налог составляет 195 ₽, а расчетная сумма после удержания — 2 305 ₽. Сумма 1 000 ₽, уже внесенная как ставка, не включается в базу повторно.
Пример 2. Крупнее выигрыш — тот же принцип
Ставка — 3 000 ₽, выплата по выигравшему пари — 15 000 ₽. Налоговая база равна 12 000 ₽. При ставке 13% удержание — 1 560 ₽, сумма после налога — 13 440 ₽. Налог не равен 13% от всех 15 000 рублей, потому что учтена соответствующая ставка.
Пример 3. Есть проигравшее пари
За один день первое пари принесло выплату 8 000 ₽ при ставке 2 000 ₽, второе на 1 500 ₽ проиграло. Налоговая база по выигравшему пари — 6 000 ₽; налог по ставке 13% — 780 ₽. Проигрыш 1 500 ₽ не уменьшает базу выигравшего пари до 4 500 ₽ [1]. Этот пример не отражает общий финансовый результат игрока за день.
| Сценарий | Ставка по выигравшему пари | Выплата | База | НДФЛ 13% | Выплата за вычетом НДФЛ |
|---|---|---|---|---|---|
| Пример 1 | 1 000 ₽ | 2 500 ₽ | 1 500 ₽ | 195 ₽ | 2 305 ₽ |
| Пример 2 | 3 000 ₽ | 15 000 ₽ | 12 000 ₽ | 1 560 ₽ | 13 440 ₽ |
| Пример 3 | 2 000 ₽ | 8 000 ₽ | 6 000 ₽ | 780 ₽ | 7 220 ₽ |
Во всех расчетах предполагается, что годовой необлагаемый предел использован, игрок — налоговый резидент, а к показанной базе применяется ставка 13%. Это иллюстрации порядка расчета, не индивидуальная налоговая консультация.
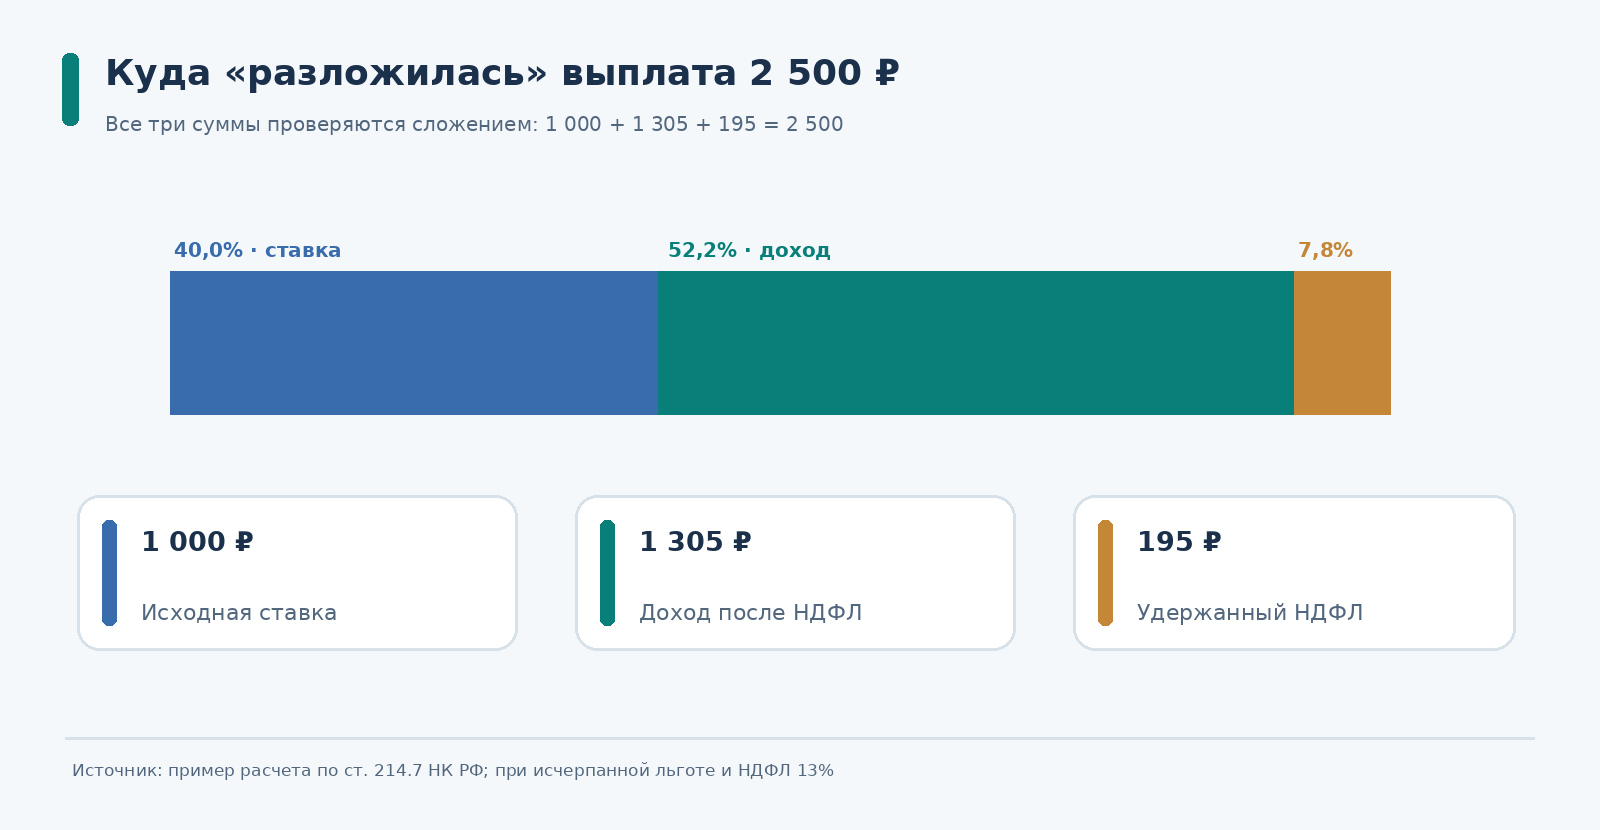
Диаграмма 3. Из выплаты 2 500 ₽ в первом примере 1 000 ₽ — первоначальная ставка, 195 ₽ — НДФЛ, 1 305 ₽ — доходная часть после налога.
Нужно ли подавать декларацию 3-НДФЛ
Если речь о выигрышах в российской лицензированной букмекерской конторе за 2026 год, которая рассчитала и удержала НДФЛ, отдельная декларация только по этим выигрышам обычно не требуется [1, 2]. Но обязанность декларирования может возникнуть по другим доходам либо в ситуации, когда налоговый агент не удержал налог и закон требует действий от физического лица.
Порядок проверки простой:
- Скачайте историю выигравших ставок и выплат из букмекерского кабинета.
- Найдите суммы удержанного налога и реквизиты налогового агента.
- Сверьте сведения с данными в личном кабинете налогоплательщика ФНС, когда они будут доступны.
- При расхождении направьте запрос букмекеру о расчете конкретного выигрыша и применении годового освобождения.
- Если сомнения остались, запросите разъяснение в налоговом органе с приложением конкретных расчетов.
Когда бывает ошибка
Наиболее распространенная ошибка самостоятельного подсчета — считать «выигрышем» всю сумму, выведенную с игрового счета, или, наоборот, сводить налог к годовому чистому результату по всем пари. Оба подхода могут дать неправильную цифру. Также нельзя умножать любой выигрыш на 13% без проверки суммы соответствующей ставки, годового освобождения и совокупной налоговой базы.
Еще одно различие: налог на игорный бизнес по ставке 7% от специальной базы букмекера, действующий с 2026 года, — платеж организации, а не НДФЛ игрока. Добавлять эти 7% к личным 13% в примерах нельзя [4].
Частые вопросы
Налог считают с пополнения букмекерского счета? Нет. Пополнение и размер выигравшего пари — разные операции. Статья 214.7 устанавливает налоговую базу исходя из выигрыша, уменьшенного на соответствующую ставку [1].
Если выиграл меньше 15 000 рублей, нужно самому подавать декларацию? Для выигрыша, полученного в 2026 году у российского лицензированного букмекера, действуют обязанности налогового агента независимо от размера выигрыша [1, 2]. Старое правило нельзя механически переносить на 2026 год.
Можно ли вычесть все проигрыши месяца? По действующим правилам налог определяют отдельно по каждому выигрышу. Проигрыши по другим пари не становятся автоматическим вычетом [1].
4 000 рублей не облагаются налогом за каждую ставку? Нет. Освобождение по пункту 28 статьи 217 НК РФ установлено за налоговый период, а не за каждое пари [5].
Будет ли НДФЛ всегда 13%? Нет. Ставка зависит от налогового резидентства и величины совокупной налоговой базы. Для резидентов действует прогрессия до 22% [6, 7].
Остальные правила работы лицензированных букмекерских контор — в обзоре ставок на спорт. Сводка налоговых и других законодательных изменений за год будет размещена в материале «Изменения законодательства об азартных играх в 2026 году».
Нормативные и официальные источники
- НК РФ, статья 214.7 — налоговая база по выигрышам.
- ФНС: декларирование выигрышей за 2025 и 2026 годы, слайд 9.
- Федеральный закон от 28.11.2025 № 425-ФЗ — изменения НК РФ.
- ФНС: налоги 2026 года — налог на игорный бизнес.
- НК РФ, статья 217, пункт 28 — освобождение стоимости выигрышей.
- НК РФ, статья 210 — налоговые базы.
- НК РФ, статья 224 — прогрессивные ставки НДФЛ.
- ФНС: порядок исчисления налога на игорный бизнес.
Материал проверен по состоянию на 30 октября 2026 года. Перед публикацией или индивидуальным расчетом проверьте резидентство, историю доходов за год и действующую редакцию НК РФ.